Gli impianti per l’acciaio green trainano il gruppo Danieli
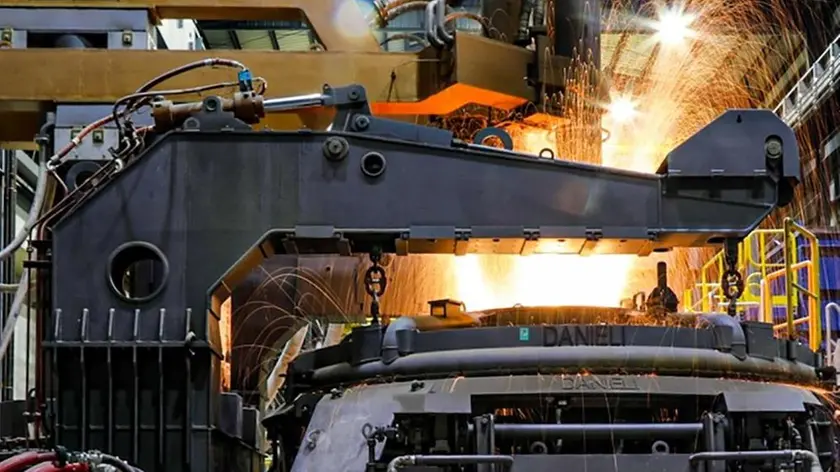
In un contesto che resta complicato, gravato dalle tensioni geopolitiche, da una domanda di acciaio in contrazione compensata dalla spinta degli investimenti in impianti di produzione in grado di rispondere alle sfide della sostenibilità, Danieli chiude la semestrale al 31 dicembre ’23 incrementando i ricavi dell’11%, a 2 miliardi e 72 milioni di euro contro 1,86 miliardi del semestre chiuso al 31.12.2022. L’Ebitda sale del 10% a 160,6 milioni (145,5), l’utile netto di gruppo segna +33% attestandosi a 98,8 milioni (contro 74,1), con la divisione Plant Making a +162% a 86,3 milioni (erano 33) e la divisione Steel Making che cede il 70% scendendo a 12,5 milioni (contro 41,1). Solido il portafoglio ordini sopra i 6 miliardi, che non contabilizza commesse già acquisite ma non ancora perfezionate sotto il profilo finanziario.
Trend diverso per le due attività del gruppo Danieli: «I risultati del primo semestre 2023-24 - spiega l’azienda in una nota - confermano le previsioni di un calo di redditività nella produzione di acciaio e di un miglioramento nella progettazione e fornitura di impianti siderurgici». Le due attività continuano a compensarsi nell’“up and down” dei cicli economici, che vede un rallentamento del consumo di acciaio nella fase down, mentre crescono le opportunità per la divisione Plant Making grazie agli ottimi risultati di bilancio che i produttori di acciaio hanno realizzato nella fase “up”, risultati che consentono di investire per migliorare la competitività anche nella produzione di green steel. Ed è qui che Danieli conferma la sua leadership, venendo riconosciuta come uno dei front runner in tecnologia.
Contesto e scenario spingono Danieli a ritenere che il trend attuale possa proseguire anche nei prossimi sei mesi, rendendo possibile la compensazione dei risultati delle due attività, confermando le stime di chiusura di esercizio con un risultato pari o migliore delle previsioni.
Tornando ai conti, se la divisione Plant Makine ha chiuso un semestre molto positivo con 1,45 miliardi di ricavi, +23%, Abs Steel Making si ferma a 617 milioni, -9%, perché «non ha beneficiato nel periodo di un mix favorevole tra prezzi e costi di produzione». «La rapida diminuzione del prezzo del rottame e dei fattori energetici nella seconda parte del 2023 ha ridotto i margini di Abs e il venir meno dal 1° luglio 2023 del sostegno del credito d’imposta sulla bolletta energetica si è riflesso in una significativa compressione del valore dei magazzini intermedi di produzione». I primi mesi del 2024 vedono invece «i volumi di spedizione ancora su buoni livelli e nuovamente un rafforzamento della marginalità delle vendite», spiega ancora il gruppo.
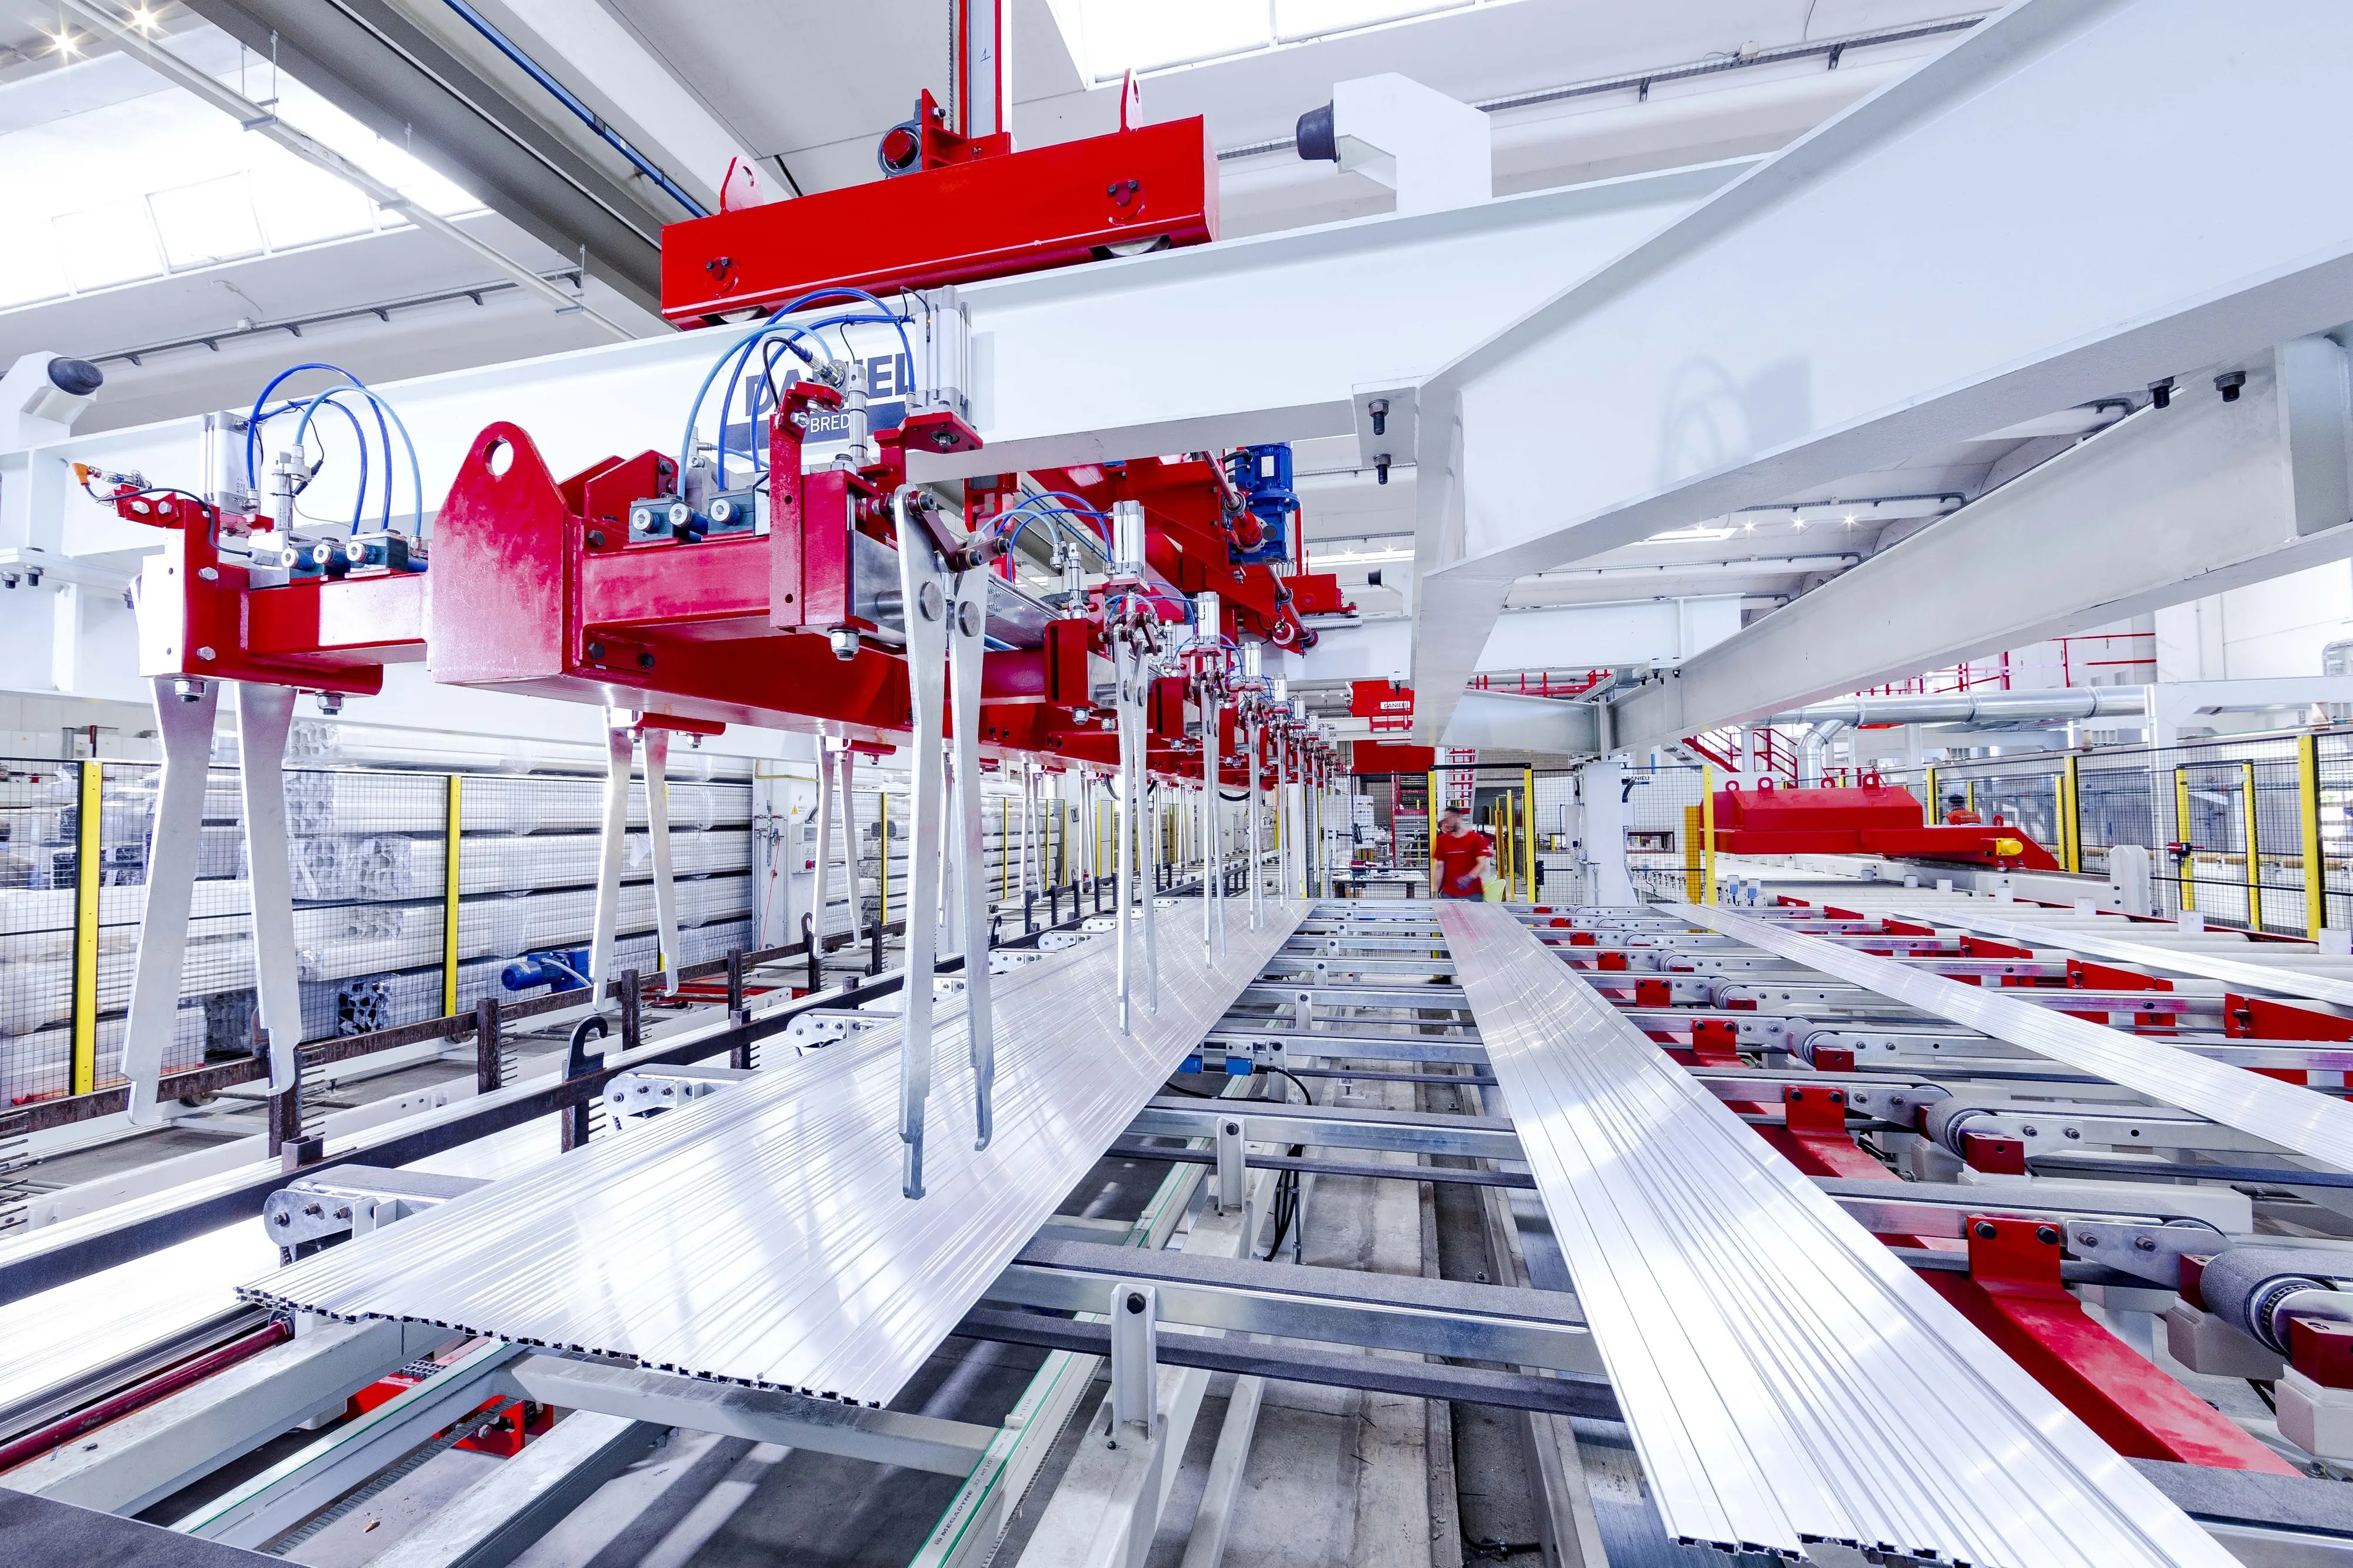
Sempre più cruciale è il tema emissioni nella produzione di acciaio, soprattutto per quel che riguarda i costi di compensazione e gli investimenti per una produzione più sostenibile, anche tenendo conto dell’entrata in vigore nel 2026 del meccanismo di tassazione sui contenuti di CO2 dei prodotti importati in Ue (Cbam) che andrà ad affiancarsi al nuovo Sistema europeo dei certificati ambientali (Ets) favorendo i produttori di acciaio da forno elettrico, meno impattanti sotto il profilo delle emissioni rispetto alle produzioni da altoforno. E questo ovviamente sostiene la domanda di nuovi impianti innovativi per la produzione sostenibile di acciaio di cui beneficia il gruppo.
Rispetto al conflitto russo-ucraino, Danieli ha avviato la procedura di cessione dello stabilimento in Russia - attualmente ferma per una causa in corso - mentre le attività di progettazione della società in Ucraina procedono da remoto. Il gruppo non ritiene di essere esposto a rischi scoperti legati a queste attività.
Riproduzione riservata © il Nord Est


