Tassi fermi, Lagarde lascia: stretta possibile a dicembre
La presidente della Bce annuncia l’addio alla poltrona dal 7 febbraio 2027. I tassi di interesse restano invariati: la stretta monetaria, se inevitabile, forse potrebbe essere prima di Natale
 Francesco Morosini
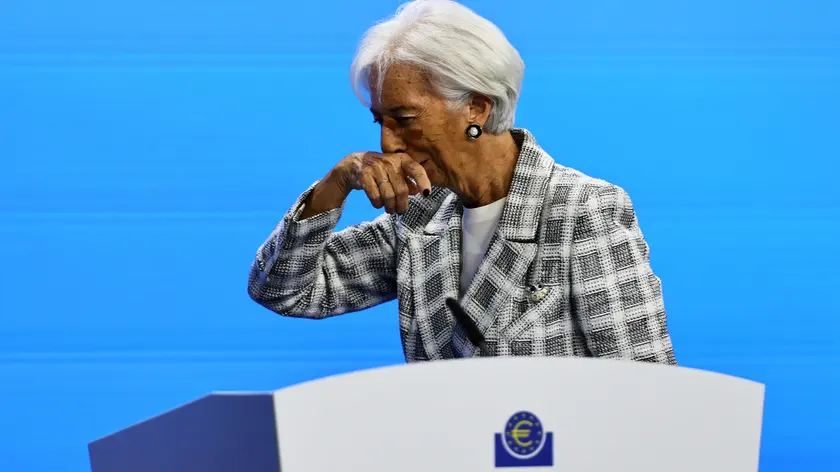
La Presidente Lagarde lascerà la BCE. L’ha detto in concomitanza agli annunci sui tassi del Comitato Direttivo di Eurotower. A garanzia di continuità istituzionale, lo farà il 7 febbraio 2027. Ovvero, a parte l’attuale, dopo altre tre riunioni di politica monetaria. L’ultima sarà il 4 febbraio 2027. La notizia, data la situazione a Parigi, è tutto fuorché inaspettata.
Tant’è che è possibile che la Lagarde, dismesso il ruolo di Banchiere Centrale, in Francia attraverserà il nebbioso confine tra moneta e politica. Ora, tornando alle decisioni del Comitato Direttivo di BCE, le aspettative sono state confermate: i tassi di interesse restano invariati. Poiché questo di fine ottobre è il penultimo appuntamento per decidere su inflazione e tassi (l’ultimo sarà il 17 dicembre), allora la stretta monetaria, se inevitabile, forse potrebbe essere prima di Natale. Al momento, la posizione di BCE è il classico: siedi e aspetta.
È una linea di politica monetaria da tempo immutata nonostante i ritocchi all’insù dei tassi di giugno e settembre. Di fatto prudentissimi; addirittura sotto il tasso d’inflazione stimato dalla stessa Eurotower. Ne è un caso che così operi pure la Federal Reserve (FED) degli USA. Infatti, il giorno prima ha lasciato fermi i tassi. Tant’è che l’economista Lavorgna, già funzionario nell’Amministrazione Trump, ha chiosato: “La Fed non vuole dare un pugno nell’occhio alla Casa Bianca sei giorni prima di un’elezione”. Ma c’è di più. Il fatto è che FED e BCE sono accomunate dalla medesima filosofia economica.
Come espresso costantemente nei recenti comunicati stampa di Eurotower, è un approccio da “specchietto retrovisore”, basato sui dati già rilevati. Di conseguenza, le decisioni sono prese solo prendendo atto della situazione. È la filosofia pure di Warsh, il nuovo Presidente di FED. Per questi il Banchiere Centrale deve parlare poco coi mercati. È la “politica del silenzio” contrapposta alla “politica degli annunci”. In sintesi, meno parole e più spazio all’auto-orientamento dei mercati. Qui la FED, ora con Warsh, e la BCE hanno una diversa visione di politica monetaria rispetto a quella dei recenti Nobel per l’economia.
Per la quale l’Autorità Monetaria deve guidare il mercato. Lo scopo è di dare chiare aspettative antinflattive per evitare di innescare la corsa dei prezzi. Forse, ma è solo un’ipotesi, l’attuale l’inflazione da geopolitica corrobora le tesi di BCE e FED di mettere tra parentesi la “guida per aspettative” della politica monetaria. Nondimeno, a parte le divergenze teoriche, per FED e BCE l’inflazione resta il nemico da battere. Pertanto, si operi per aspettative o per dati, se inflazione permarrà elevata sarà probabile una stretta a dicembre in USA e Europa.
Salvo che, come mostrano le tensioni sui titoli francesi ma pure statunitensi, siano i mercati stessi a stringere sui tassi. Così farebbero il lavoro delle Autorità Monetarie, risparmiando loro il costo politico della stretta. Un’ipotesi gradita a Francoforte; ma pure a Washington.
Riproduzione riservata © il Nord Est


