Pensioni e contributi, così cambiano i calcoli dal 2027: assegni tagliati fino a 845 euro all'anno
Tutte le novità con il Decreto di Lavoro ed Economia: revisione al ribasso per sistema contributivo e misto. Ecco le simulazioni per uscite a 64, 67 e 71 anni
Mentre la coperta diventa sempre più corta, le persone da coprire diventano sempre di più. Risultato: meno coperta per tutti. Chi andrà in pensione a partire dal primo gennaio 2027, potrebbe avere pensioni ancora più basse. L'ultimo decreto del Lavoro e dell'Economia, infatti, ha rivisto a ribasso i coefficienti di trasformazione per il biennio 2027-2028.
La misura andrà a impattare i lavoratori in sistema contributivo puro e in sistema misto. Moltiplicando il coefficiente di trasformazione per il montante individuale dei contributi, infatti, si ottiene la quota di pensione contributiva. Che per i primi rappresenta la totalità della pensione, per i secondi solo una parte.
A causare la revisioni dei coefficienti, che era prevista inizialmente con periodicità decennale, poi è evoluta a triennale e poi dal 2011 si è ridotta a cadenza biennale, sono due fattori. Il primo è la speranza di vita media: più si allunga, più il coefficiente diminuisce perché ciò significa che l’Inps dovrà erogare la pensione più a lungo. Il secondo, è l’andamento effettivo del tasso di variazione del Pil di lungo periodo rispetto alle dinamiche dei redditi soggetti a contribuzione previdenziale.
Come cambiano
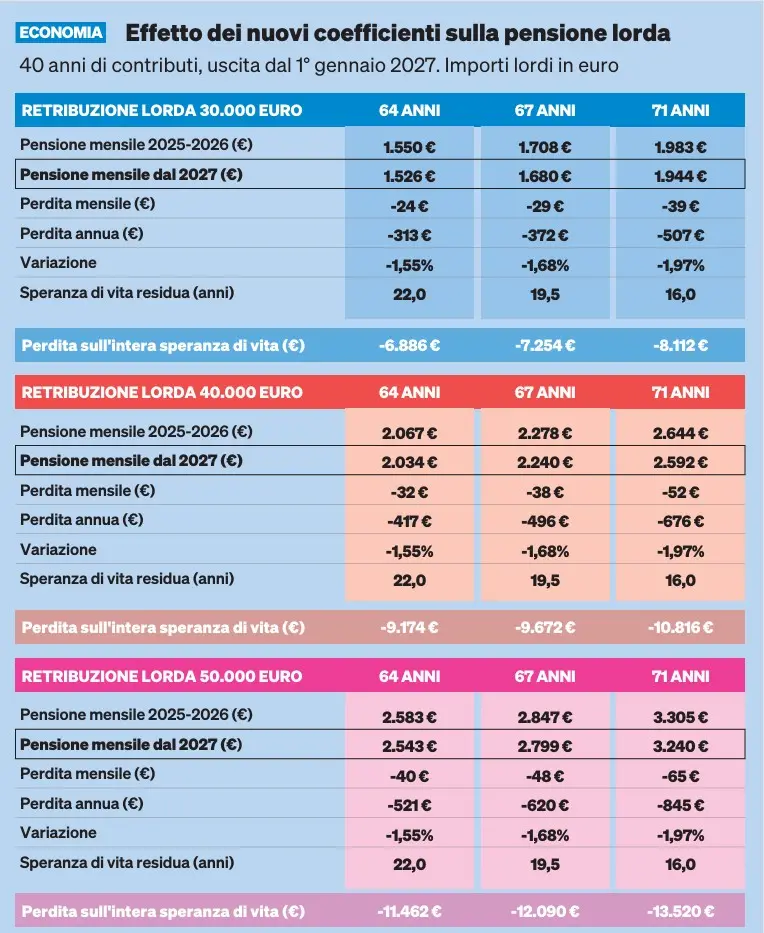
Con la revisione, per chi andrà in pensione a 67 anni il coefficiente scende a 5,514% dall’attuale 5,608%. Con 40 anni di contributi, equivale a una perdita annua di 372 euro per chi ha una retribuzione lorda fino a 30.000 euro, di 496 euro per chi arriva a 40.000 e di 620 euro per retribuzioni pari a 50.000 euro. Proiettando la perdita sull’aspettativa di vita si percepiranno in meno rispettivamente 7.254 euro, 9.672 euro e 12.090 euro.
Per chi andrà in pensione anticipata a 64 anni, il coefficiente passa da 5,088% a 5,009%. Con un taglio di 313 euro all’anno per la fascia 30.000, di 417 euro per i redditi pari a 40.000 e di 521 euro per quelli pari a 50.000. Rispetto alla speranza di vita residua equivale ad una perdita complessiva di rispettivamente 6.866 euro, 9.174 euro e 11.462 euro.
Con l’uscita di vecchiaia contributiva a 71 anni, il coefficiente passa da 6,510% a 6,382%. Questo si traduce in una perdita annua di 507 euro per chi ha una retribuzione lorda di 30.000 euro, di 676 euro per chi ce l’ha pari a 40.000 euro, e infine di 845 euro per la fascia 50.000. Tagli che proiettati sull’aspettativa di vita risultano, rispetto alle tre fasce di retribuzione, pari a: 8.112 euro, a 10.816 e a 13.520 euro. La perdita secca, va ricordato, vale però solo per i contributivi puri. Per chi è nel sistema misto, il taglio dell’assegno vale solo per la quota contributiva, dunque le cifre per queste persone variano rispetto a quelle riportate.
Effetto attenuato
C’è un altro elemento da considerare. Se è vero che il cambio di coefficienti di trasformazione ha un effetto negativo sulla quota di pensione contributiva, è anche vero che la rivalutazione del montante contributivo accumulato al 31 dicembre 2025, beneficia di un tasso di capitalizzazione particolarmente favorevole: pari al 6,3359%. Si tratta del tasso di capitalizzazione più elevato degli ultimi anni: questo infatti viene calcolato sulla crescita media del Pil nei cinque anni precedenti (in questo caso 2021-2025). Il valore particolarmente elevato di quest’anno è dovuto all’effetto del forte rimbalzo del Pil registrato nel 2021, dopo il crollo del 2020. Questa rivalutazione, per alcune specifiche situazioni, potrebbe più che compensare l’effetto negativo del cambio dei coefficienti di trasformazione.
Lo scenario futuro
Se questo bilanciamento può far tirare un sospiro di sollievo a chi andrà in pensione il prossimo anno, nel lungo termine la situazione è tutto tranne che rosea. La Banca d’Italia stima che nel 2026 l’aumento del Pil reale sarà solo dello 0,9%, 0,7% nel 2027 e 0,8% nel 2028. Di conseguenza, il coefficiente di rivalutazione nei prossimi anni risulterà molto probabilmente più basso. Allo stesso tempo, i coefficienti di trasformazione sono destinati a scendere ancora, come accade ormai a ogni revisione biennale, escluso il biennio 2023-2024 quando il Covid-19 aveva temporaneamente abbassato le aspettative di vita.
Il futuro prospetta, dunque, pensioni più basse, sommate ad età di pensionamento più alte Infatti, dall’anno prossimo scatta l’ennesimo aumento dei requisiti d’acceso: si andrà in pensione a 67 anni e un mese nel 2027 e a 67 anni e tre mesi nel 2028 mentre saranno necessari 42 anni e 11 mesi di contributi per la pensione anticipata nel 2027 (un anno in meno per le donne) e 43 anni e un mese nel 2028 (sempre un anno in meno per le donne).
Difficilmente ci sarà un’inversione di marcia considerando che, secondo l'ultima analisi dell'Ufficio studi della Cgia di Mestre, il rapporto tra pensioni erogate e occupati è diventato di 1 a 1. Di tessuto per cucire la coperta, ce n’è sempre meno.
Riproduzione riservata © il Nord Est


