Sparkasse cresce a Nordest: «Le imprese reggono l’urto»
L’Ad Calabrò: «Il Veneto ha potenziale e CiviBank si rafforza in Fvg»
Il credito cresce, le famiglie continuano a chiedere mutui per la casa e le imprese, pur alle prese con rincari e incertezza, non mostrano segnali di affanno nei pagamenti.
È il quadro che Nicola Calabrò, amministratore delegato di Sparkasse, traccia per Veneto e Friuli Venezia Giulia, osservando i conti e il comportamento dei clienti del gruppo nelle due regioni d’Italia. Una lettura positiva, riferita alla clientela della banca, che accompagna la chiusura del piano industriale 2024-2026 e la preparazione delle prossime scelte di sviluppo.
«Gli indicatori che utilizziamo per misurare la salute delle imprese ci danno segnali positivi», spiega Calabrò, «abbiamo costruito nel tempo una capacità di erogare credito accompagnata da una forte attenzione alla sua qualità. Gli indicatori di rischio del nostro portafoglio sono in calo».
La banca quindi rileva meno segnali di difficoltà nella restituzione dei finanziamenti. Allo stesso tempo, prevede di chiudere il 2026 con una crescita di circa il 5% del totale dei crediti concessi nel Nordest attraverso Sparkasse e CiviBank. «È un’ulteriore testimonianza di un’economia nella quale riusciamo a fare la nostra parte», osserva l’Ad.
In Veneto il gruppo conta quasi 63.000 clienti e 200 dipendenti. I finanziamenti ammontano a 2,6 miliardi, con un aumento del 3% rispetto al 2024. Superano invece i tre miliardi le somme raccolte e gestite per la clientela: cresce del 4,9% la raccolta diretta, che comprende i depositi, e del 13,2% quella indiretta, legata agli investimenti. Sul fronte della casa, i mutui ai privati riportati nei dati veneti raggiungono 173 milioni di euro, in crescita del 13,5%.
Guardando all’andamento complessivo del gruppo nel 2026, Calabrò descrive una domanda stabile. «Le erogazioni di mutui casa saranno più o meno simili a quelle dell’anno scorso, che era già stato un buon anno. Vediamo una tenuta per le abitazioni e una crescita dei finanziamenti alle imprese». Il costo della vita resta però una preoccupazione concreta. Bollette, carburanti e spese quotidiane pesano sui bilanci familiari e sulle aziende. «A tutti costa di più far quadrare i conti a fine mese», riconosce Calabrò. «Ma i nostri indicatori non ci danno la sensazione di un tessuto locale in difficoltà, almeno per quanto riguarda la nostra clientela». La banca controlla soprattutto i ritardi nel pagamento delle rate e gli sconfinamenti sui conti correnti, cioè quando si spende oltre la disponibilità o il limite concordato. «Tra le due banche abbiamo circa 300.000 clienti e non vediamo segnali di crisi in questi indicatori».
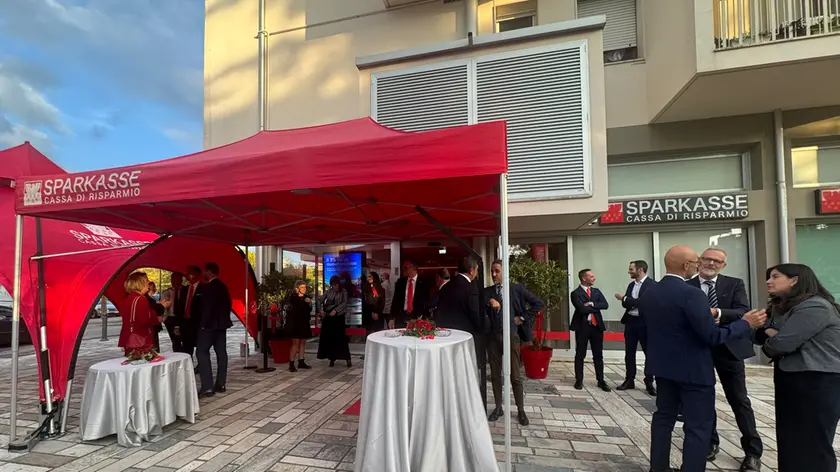
In Friuli Venezia Giulia il passaggio centrale è stato l’acquisto, nel 2022, di CiviBank, la Banca Popolare di Cividale. «Abbiamo fatto un ottimo lavoro di integrazione. Il 2026 è l’anno in cui i numeri mostrano ancora più chiaramente il potenziale di crescita, di acquisizione di clienti e di redditività», afferma Calabrò. CiviBank conta 65 filiali, delle quali 14 in Veneto e 51 in Friuli Venezia Giulia. Nel Veneto la rete complessiva del gruppo è arrivata a 44 sportelli con la filiale inaugurata ieri ad Abano Terme, dopo l’apertura di Bassano del Grappa a inizio anno. In totale il gruppo vanta in Italia 175 filiali.
E le prossime aperture? «Quelle di Bassano e Abano Terme erano previste dal piano industriale che si conclude alla fine del 2026 e sono state portate a compimento. Nelle prossime settimane inizieremo a lavorare al nuovo piano, valutando anche altri spazi in Veneto dove vediamo un potenziale». Lo stesso ragionamento vale per il Friuli Venezia Giulia: lo sviluppo futuro sarà definito nel nuovo programma.
Intanto proseguono gli investimenti nella tecnologia e nelle sedi, comprese le ristrutturazioni degli sportelli esistenti. «Per noi è importante anche l’investimento fisico nelle filiali», sottolinea Calabrò. Una scelta che, secondo la banca, trova riscontro nella crescita della clientela: per esempio in provincia di Padova l’aumento indicato è del 3,4%, in quella di Vicenza del 2,9%.
«Da diversi anni il saldo tra aperture e chiusure dei conti è positivo. Anche con la concorrenza delle banche digitali, continuiamo ad acquisire clienti».
Riproduzione riservata © il Nord Est


