Generali, pratica Antitrust sull’offerta Intesa-Mps
Il 13,32% ereditato da Mediobanca farebbe di Ca’ de Sass il primo socio. Pur senza il controllo, la banca eserciterebbe un’influenza significativa. Il Garante: «Effetti in diversi e numerosi mercati bancari e assicurativi»
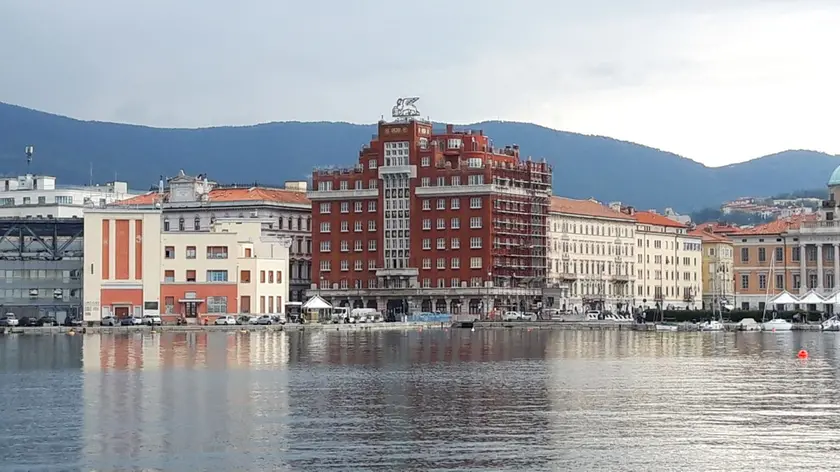
Che l’avvicinamento di Intesa Sanpaolo a Generali fosse destinato a finire sotto la lente dell’Antitrust, più ancora della somma degli sportelli che Ca’ de Sass verrebbe a detenere in caso di successo dell’Opas su Mps, stava già nei numeri e nel peso dei soggetti in gioco. E così l’Autorità garante della concorrenza e del mercato ha avviato un’istruttoria sull’acquisizione del controllo della banca senese, per verificarne gli effetti sul 13,32% ereditato da Mediobanca e che farebbe di Ca’ de Sass il primo socio del Leone. Pur senza il controllo formale, Intesa potrebbe esercitare un’influenza significativa.
Il fronte più delicato porta a Trieste e alla governance di Generali. Con Mps, Intesa acquisirebbe il controllo di Mediobanca e quindi il 13,32% del Leone, diventandone il primo azionista davanti a Delfin, UniCredit e Caltagirone. Il 3,01% già detenuto direttamente da Ca’ de Sass dovrebbe invece essere ceduto sul mercato. L’Antitrust esclude che questa quota attribuisca a Intesa il controllo di fatto: la banca non potrebbe nominare autonomamente la maggioranza del Cda e non risultano patti parasociali. Ma l’assenza di controllo formale non chiude il problema dell’influenza. Generali sostiene che la quota di Mediobanca «non si configurerebbe come un mero investimento finanziario», ricordando il ruolo avuto nell’ultima elezione del consiglio e la presenza nel board di un amministratore non indipendente nominato da Piazzetta Cuccia. Anche Mps ha segnalato che Intesa potrebbe, «pur in assenza di controllo formale, esercitare un’influenza significativa» sulla compagnia.
Secondo l’Autorità, dopo l’Opas «l’incentivo di Isp a competere aggressivamente nei confronti di Generali» potrebbe risultare «significativamente attenuato». Il legame azionario e di governance potrebbe inoltre «rendere più semplice un coordinamento tra i due istituti, nonché aumentare l’incentivo a una condotta coordinata». A questo si aggiunge il «rischio di circolazione di informazioni sensibili».
I numeri spiegano la preoccupazione. Le quote di Intesa e Generali, sommate al solo scopo di misurare la rilevanza del legame, raggiungono il 25-30% nella produzione di fondi comuni, il 50-55% nelle gestioni patrimoniali e il 30-35% nella previdenza complementare. Nelle assicurazioni i due gruppi arrivano insieme al 35-40% nel ramo I vita (polizze caso morte o caso vita classiche), al 30-35% nel ramo III (unit e index linked) e al 45-50% nel ramo VI (fondi pensione); nei danni al 25-30% negli infortuni e al 35-40% nella malattia. Nella distribuzione valgono il 30-35% nel vita e il 25-30% nei danni, superando il 30% in 62 mercati provinciali del Vita e in otto dei Danni. L’istruttoria dovrà verificare anche «il rischio di effetti verticali di foreclosure nei confronti dei terzi»: se cioè il peso detenuto a monte, nella produzione, e a valle, nella distribuzione, possa rendere più difficile o costoso agli altri operatori l’accesso alle reti. L’Antitrust esclude questo pericolo per la sola integrazione tra Intesa e Mps, dato il contributo limitato di Siena, ma lo riapre per i legami con Generali. Resta il fronte bancario. L’analisi è stata compiuta al netto delle 445 filiali Mps destinate, attraverso l’accordo con Unipol, al perimetro Bper. Nonostante lo scorporo, l’Autorità individua criticità potenziali in 20 province nella raccolta, in 72 negli impieghi alle famiglie, in 17 nel credito alle pmi, in nove regioni nei finanziamenti alle aziende medio-grandi e in 27 province nel risparmio.
L’avvio dell’istruttoria non è una bocciatura dell’Opas e il provvedimento non indica i rimedi. Ma la cessione degli sportelli Mps non esaurisce il problema. Se i rischi saranno confermati, le eventuali condizioni dovranno incidere sul rapporto tra Intesa e Generali. L’Autorità non può intervenire sul Leone, estraneo all’operazione notificata, ma può subordinare il via libera a misure a carico di Intesa che ne limitino l’influenza. In casi analoghi in passato i rimedi hanno in riguardato i diritti di governance o la partecipazione stessa. È questa la partita dietro l’Opas: non solo quanta Mps entrerà in Intesa, ma quanto potere Ca’ de Sass potrà esercitare su Generali
Riproduzione riservata © il Nord Est


