Il distretto della calzatura del Brenta non corre più: la sfida è preservare la manifattura
Dopo la corsa vista fino al 2023 grazie ai colossi del lusso la calzatura veneta soffre la frenata della domanda globale. A difendersi meglio sono le aziende con marchi propri. Ammontano a 1,09 miliardi i ricavi del 2025, che si confrontano con gli 1,13 del 2024 e gli 1,37 del 2023
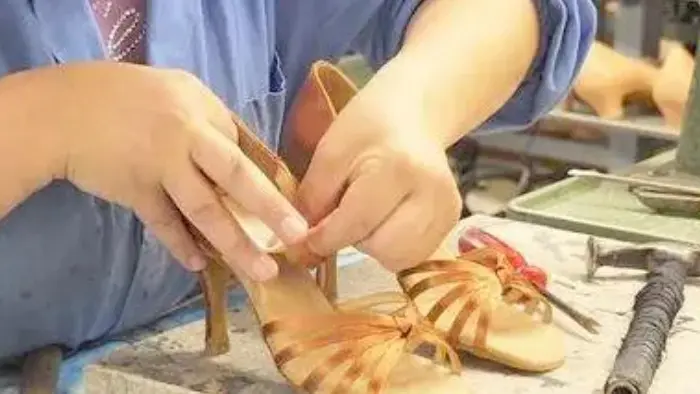
Il distretto calzaturiero della Riviera del Brenta è una delle eccellenze manifatturiere italiane.
La sua forza è la completezza della filiera, dalla progettazione alle diverse fasi di lavorazione della calzatura.
È questa struttura, con competenze distribuite lungo tutta la catena produttiva, ad avere permesso alla Riviera di affermarsi tra i principali distretti italiani per imprese e occupazione.
Ma il modello produttivo è cambiato, trasformandosi soprattutto in un polo terzista del lusso, nel quale la qualità delle lavorazioni resta elevata, ma una parte rilevante delle decisioni su ordini, prezzi e quantità viene dai grandi gruppi della moda.
È il quadro che emerge da una ricerca di Adacta Advisory guidata dall’ad Paolo Masotti sul distretto.
Il campione analizzato comprende le 82 aziende con più di un milione di ricavi e fotografa la componente economicamente rilevante del sistema.
La distinzione è importante.
Su oltre 500 imprese, più di 400 hanno ricavi inferiori al milione di euro.
Nel complesso, il distretto vale circa 1,8 miliardi di euro.
Nel campione, i ricavi 2025 ammontano a 1.099 milioni di euro e le prime dieci aziende concentrano il 72,8% del fatturato.
È una concentrazione molto elevata.
Una larga parte del valore è nelle mani di pochi operatori, mentre attorno a questi si sviluppa una rete molto più ampia di imprese di dimensioni inferiori. La Riviera si inserisce in un’industria italiana che punta più sul valore che sui volumi.
L’Italia produce una quota ridotta delle calzature mondiali (0,7%), ma mantiene un peso molto maggiore nell’export in valore (8%).
La Riviera rappresenta in modo particolarmente evidente questo modello.
Le competenze artigianali e industriali, le lavorazioni specialistiche e la capacità produttiva sono diventate una componente importante della catena del lusso.
La criticità attuale è il ciclo della domanda.
Il mercato del lusso è fermo e le calzature sono tra le categorie più colpite. A questo si aggiungono tensioni geopolitiche e conflitti che interessano aree rilevanti per gli scambi internazionali.
Per un distretto fortemente legato ai grandi marchi, il rallentamento arriva anche a valle, attraverso ordini, quantità e prezzi.
I numeri mostrano la frenata.
Rispetto ai 1.099 milioni del 2025, i ricavi erano 1.135 milioni nel 2024 e 1.378 milioni nel 2023.
Il calo più marcato del 2024 è legato soprattutto a un caso aziendale specifico, ma la tendenza resta comunque negativa.
Escludendo le realtà riconducibili al gruppo francese del lusso Lvmh, proprietario di marchi come Louis Vuitton e Dior, i ricavi passano da 621,8 milioni nel 2024 a 616,4 nel 2025, con una riduzione dello 0,9%.
Nel lungo periodo, tuttavia, il distretto ha una storia diversa. Nell’arco dell’ultimo decennio il fatturato aggregato delle imprese è cresciuto a un ritmo medio annuo del 5,3%.
Questo andamento positivo convive con la frenata più recente. Nel 2025 i ricavi sono diminuiti del 3,2% rispetto all’anno precedente.
Anche la redditività si è ridotta.
Se nel 2023 ogni 100 euro di ricavi generavano 10,40 euro di margine operativo lordo, nel 2025 la quota è scesa a 8,40 euro.
Un segnale di pressione sulla capacità delle imprese di trasformare il fatturato in risultato operativo.
La dimensione delle imprese aiuta a capire dove si concentra la forza economica.
Le nove aziende con oltre 20 milioni di euro di ricavi rappresentano l’11% del campione, generano il 71% dei ricavi e occupano il 44% degli addetti.
Le 22 imprese tra 5 e 20 milioni valgono il 18% del fatturato e il 31% dell’occupazione. Le 51 aziende tra 1 e 5 milioni sono invece il 62% del campione, ma producono solo l’11% dei ricavi e rappresentano il 25% dei lavoratori.
I ricavi per addetto, calcolati sui dati della ricerca, sono circa 488.000 euro nelle aziende maggiori, 174.000 in quelle intermedie e 130.000 nelle più piccole.
La dimensione, però, non basta a raccontare la Riviera.
Dalla lettura delle imprese si ricava una seconda chiave: tre diverse posizioni nella filiera. Da una parte ci sono le aziende con marchio proprio, che possono contare su maggiore autonomia commerciale e, perché meno vincolate alle scelte di un committente, tendono a difendere meglio stabilità e margini. Poi ci sono i conto terzisti che lavorano direttamente per i grandi marchi del lusso. È una posizione industrialmente prestigiosa, ma dipendente dalle decisioni del cliente.
Tra i principali operatori del conto terzi figurano anche le società di Lvmh, insieme a Neri e Nillab. Nice Footwear combina invece marchio proprio e conto terzi, mentre René Caovilla rappresenta una significativa eccezione con il proprio marchio.
Neri e Caovilla sono realtà a controllo familiare.
Il terzo livello è quello della componentistica e delle lavorazioni che alimentano gli altri operatori.
Sono imprese che spesso lavorano per altri terzisti, ossia terzisti di terzisti. Se il grande committente riduce gli ordini o il livello intermedio internalizza una lavorazione, la contrazione può propagarsi lungo la catena.
In ogni caso, le aziende sopra i 20 milioni crescono il doppio della media (circa +6%) con margini più alti. Sotto i 5 milioni i ricavi calano, pur con marginalità in linea con la media.
La fascia delle aziende più piccole, però, non è omogenea.
Al suo interno convivono storie diverse e le realtà con maggiore autonomia commerciale possono ottenere risultati migliori rispetto a quelle più esposte alla subfornitura.
Il modello di valutazione economico finanziaria conferma la distanza tra le diverse dimensioni.
Adacta Advisory considera indicatori di solidità patrimoniale e finanziaria e di redditività.
Nelle aziende oltre i 20 milioni, l’84% dei ricavi rientra nella categoria dei buoni risultati; la quota scende al 38% tra 5 e 20 milioni e al 31% tra 1 e 5 milioni.
Nella fascia dei più piccoli, il 54% dei ricavi si trova nelle tre categorie di performance più deboli.
Anche l’occupazione racconta una fase di crescita seguita da una correzione. Gli addetti del campione erano 3.124 nel 2019 e sono saliti a 3.905 nel 2023, poi scesi a 3.650 nel 2025.
La trasformazione del settore passa anche attraverso acquisizioni e aggregazioni. Adacta censisce 19 operazioni tra il 2017 e la prima metà del 2026.
Tra queste, quella di Nice Footwear, nella quale Palladio Holding è entrata con una partecipazione di maggioranza nel dicembre 2022, avviando un percorso di crescita anche attraverso successive acquisizioni. Operazioni che contribuiscono a ridisegnare gli equilibri del comparto, rafforzando alcuni operatori.
Il ritratto finale è dunque più complesso di quello di un distretto semplicemente in difficoltà.
La Riviera del Brenta resta un riferimento per la manifattura nazionale, con un ciclo produttivo completo, competenze difficili da replicare e una capacità di vendere qualità che continua a distinguere la produzione italiana. Ma è anche un distretto di terzisti organizzato su più livelli.
Le grandi aziende lavorano direttamente per la grande moda. Sotto di esse operano terzisti di terzisti e aziende della componentistica, maggiormente esposte alle variazioni degli ordini.
Il futuro del distretto dipende perciò in larga misura dal ciclo della grande moda e del lusso.
La prospettiva industriale sarà conservare il valore della manifattura e, dove possibile, aumentare l’autonomia delle imprese rispetto alle scelte fatte a monte.
Riproduzione riservata © il Nord Est


