Fincantieri in accelerazione su margini, profitti e ordini
Trimestrale con molti segni più nonostante la lieve contrazione dei ricavi. Il fatturato scende dell’1,8% ma l’Ebitda cresce del 10,9% toccando quota 511 milioni in nove mesi
Fincantieri aumenta i margini nonostante il rallentamento dei ricavi e rivede ancora al rialzo gli obiettivi per il 2026. È la fotografia dei conti al 30 settembre: nei primi nove mesi il fatturato scende dell’1,8% a 6,6 miliardi, ma il margine operativo lordo (Ebitda) sale del 10,9% a 511 milioni. La redditività sui ricavi passa così dal 6,9 al 7,7%, mentre la previsione di Ebitda per l’intero esercizio viene portata da 700-710 a 715-725 milioni. Più che sui volumi, il risultato misura dunque la capacità del gruppo guidato da Pierroberto Folgiero di ricavare maggior valore dalle commesse, soprattutto nelle crociere. Per il 2026 Fincantieri conferma l’obiettivo di ricavi fra 9,3 e 9,4 miliardi e di utile netto fra 140 e 180 milioni.
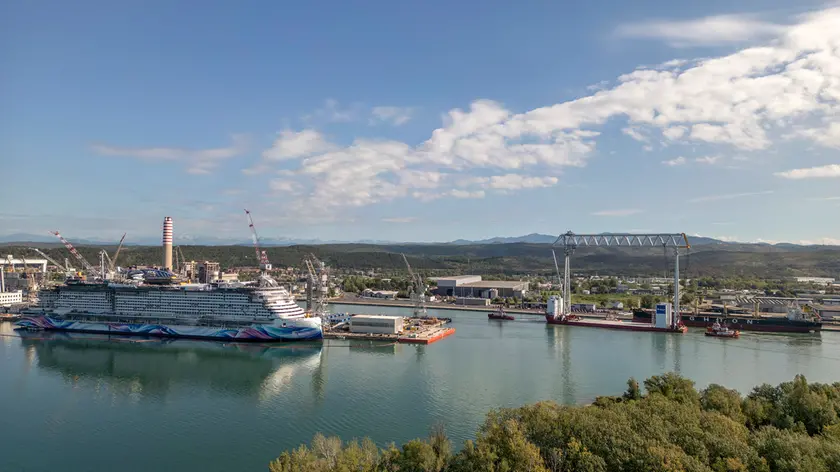
Lo Shipbuilding registra ricavi in calo del 6,7%, a 4,56 miliardi, ma un Ebitda in aumento del 5,9%, a 335 milioni. Il margine sale dal 6,5 al 7,3%, grazie all’efficienza produttiva e a condizioni commerciali più favorevoli. La differenza si vede nelle crociere, che generano 3,48 miliardi di fatturato, il 9,1% in più sul 2025. I ricavi crescono più dei volumi prodotti: migliorano i prezzi in un mercato di forte domanda e cantieri saturi. Nel Nordest il periodo ha visto, fra l’altro, la consegna della Mein Schiff Flow da Monfalcone e della Norwegian Luna da Marghera.
A cambiare progressivamente il profilo economico del gruppo è però soprattutto la subacquea. Il settore Underwater raggiunge 531 milioni di ricavi, con una crescita del 37,6%, e 93 milioni di Ebitda, in aumento del 40,1%. La marginalità è del 17,6%, più che doppia rispetto alla media della società. Il comparto vale una quota limitata dei ricavi, ma genera già il 18% dell’Ebitda complessivo. A sostenerlo sono l’avanzamento del programma dei sottomarini U212 Nfs e le attività di Wass Submarine Systems e Remazel Engineering.
La crescita dell’underwater è organica, non dipende cioè dalle acquisizioni annunciate in estate. Ma è sulle acquisizioni che si gioca la fase successiva. Il controllo di Next Geosolutions, WSense, Graal Tech e Defcomm costerà 600 milioni e servirà a integrare mezzi, sensori, telecomunicazioni, software e servizi sottomarini. Le acquisizioni dovrebbero chiudersi a inizio 2027. Considerando il nuovo perimetro, Fincantieri stima per l’Underwater ricavi pro forma 2026 di 1,1 miliardi e un Ebitda di 220 milioni: valori che anticiperebbero di quattro anni gli obiettivi del piano industriale.
Sul fronte commerciale, la fotografia richiede qualche distinzione. Il portafoglio di ordini acquisiti raggiunge il record di 44,7 miliardi, in crescita dell’8,8% rispetto a fine 2025. A questa cifra si aggiungono 27,9 miliardi di opzioni, lettere d’intenti e accordi da rendere efficaci: il cosiddetto soft backlog, che porta il carico di lavoro a 72,6 miliardi. Gli ordini entrati in portafoglio nei nove mesi ammontano invece a 9,7 miliardi, contro i 16 dello stesso periodo del 2025. Il calo non comprende però 12,3 miliardi di contratti già firmati ma subordinati, per esempio, alla definizione dei finanziamenti. In portafoglio ci sono 90 navi, con consegne fino al 2039.
Meno lineare è il quadro della difesa navale. I ricavi del comparto scendono da 1,64 a 1,04 miliardi: pesano il confronto con l’operazione straordinaria del 2025 per due unità destinate all’Indonesia e la rimodulazione dei programmi della Marina statunitense. La società guarda ora ai nuovi contratti americani per le Medium Landing Ship, dopo un primo ordine da 30 milioni di dollari per materiali e ingegneria. In Italia è stato firmato l’accordo per due cacciatorpediniere Ddx, dal valore complessivo di 1,8 miliardi, di cui 800 milioni relativi alla seconda unità in opzione. I primi effetti sui ricavi sono attesi dal 2027. Restano in prospettiva anche nuovi programmi Fremm per marine estere.
La posizione finanziaria netta adjusted, negativa per 1,31 miliardi a fine 2025, si riduce intanto a 730 milioni. Il rapporto tra debito ed Ebitda degli ultimi dodici mesi scende da 1,9 a 1. Pesa però l’aumento di capitale da circa 500 milioni concluso a febbraio per finanziare le acquisizioni: senza quell’operazione, il debito adjusted sarebbe pari a 1,21 miliardi e il rapporto di indebitamento a 1,7. La società segnala comunque un contributo positivo della generazione di cassa.
Riproduzione riservata © il Nord Est


