Acciaio, margini giù e il Nordest soffre: energia e prezzi frenano le imprese
L’analisi su 1.700 aziende fotografa il calo della redditività. In Veneto e Friuli Venezia Giulia crolla l’incidenza dell’utile netto sui ricavi. Federacciai: «Stato di emergenza» per i rincari energetici
Alla ricerca del margine perduto.
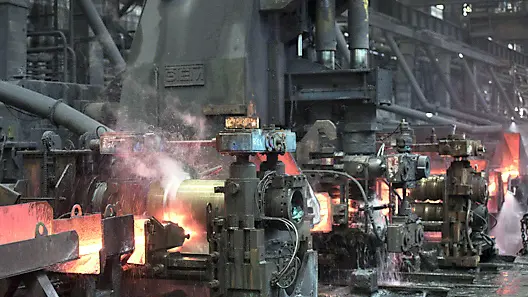
La siderurgia italiana ha perso redditività negli ultimi anni, e non sa come recuperarla, stretta tra costi energetici sostenuti, concorrenza estera aggressiva e domanda debole che deprime i prezzi di vendita dell’acciaio.
Gli investimenti comunque continuano, concentrandosi però soprattutto sul rinnovo e l’ammodernamento degli impianti piuttosto che su progetti di ampliamento ed espansione.
L’analisi sullo stato di salute dell’intera filiera siderurgica nazionale l’ha realizzata l’ufficio studi di Siderweb in collaborazione con professori del dipartimento di economia dell’Università di Brescia, analizzando nella diciottesima edizione di “Bilanci d’acciaio” i conti di oltre 1.700 aziende italiane di tutti i comparti siderurgici, dalla produzione alla trasformazione e dai rottami alla distribuzione finale.
Nel 2025 i principali indicatori di redditività, patrimonialità e liquidità del settore si sono consolidati su un livello peggiore rispetto al 2023. Lontanissimo poi sul fronte della redditività appare il 2022, che per i conti dell’acciaio italiano si era rivelato un annus mirabilis pur essendo stato generalmente un annus horribilis per il costo dell’energia schizzato alle stelle a causa della guerra in Ucraina e del conseguente taglio dei flussi di gas russo verso l’Europa.
Nel 2022, infatti, molte aziende del settore siderurgico riuscirono a ribaltare completamente i sovra costi produttivi sul prezzo finale, quindi sui consumatori di acciaio, grazie a una domanda di mercato allora molto più sostenuta di oggi.
Basti pensare che nel 2022 il valore medio del Pun, il prezzo unico nazionale dell’elettricità, superò i 300 euro al megawattora, con picchi superiori ai 500 euro in estate.
Cioè, lungo tutto il 2022 l’elettricità all’ingrosso costava mediamente più dei nuovi picchi annuali sopra i 200 euro al megawattora a cui è risalita negli ultimi mesi di quest’anno.
Rialzi a fronte dei quali l’associazione confindustriale dei produttori siderurgici, Federaccai, ha praticamente dichiarato lo «stato di emergenza», il presidente Antonio Gozzi ha affermato che le aziende stanno vendendo a prezzi al di sotto dei loro costi variabili, e diversi gruppi anche del Nordest hanno addirittura sospeso temporaneamente le attività produttive.
E anche i rottami ferrosi, principale materia prima per l’elettrosiderurgia italiana, costavano nel 2022 più di oggi, grazie alla domanda più robusta.
Ma questi costi, oltre che essere in parte ammortizzati dagli interventi in bolletta a favore dei settori energivori, venivano completamente riversati a valle, incamerati dei prezzi di vendita dell’acciaio in forte ascesa. Il risultato così è stato che nel 2022 l’Ebitda complessivo dell’intera filiera siderurgica italiana analizzata nei Bilanci d’acciaio di Siderweb è arrivato a superare il 10% sul fatturato, rispetto al sette per cento intorno a cui è successivamente sceso nel 2024 e 2025.
E anche l’incidenza del valore aggiunto sul fatturato, vale a dire la differenza tra ricavi e costi esterni che più precisamente misura quanto i costi esterni (che per la siderurgia sono primariamente materie prime ed energia) pesano sul conto economico delle aziende, nel 2022 è stato per il settore il più alto degli ultimi anni, arrivando a oltre il 15,5 per cento.
Effetti positivi moltiplicati sul risultato netto, giunto nell’annus mirabilis al 5,44 per cento sul fatturato rispetto a meno del due per cento nel 2024 e 2025.
Anche nel a Nordest la differenza di performance di redditività del settore siderurgico tra il 2022 e il 2025 è palese. In Veneto il valore aggiunto sul fatturato dell’intera filiera è sceso dal 19,08 al 16,54 per cento; l’Ebitda dal 12,67 al 6,82%; il risultato netto dal 7,23 allo 0,98%. In Friuli Venezia Giulia valore aggiunto è calato dal 16,81 al 15,78%; l’Ebitda dal’11,06 al 7,91%; il risultato netto dal 6,11 all’1,81%.
La redditività del settore si è appunto ridimensionata perché il prezzo dell’acciaio è sceso e i tentativi dei produttori di sostenerlo non hanno sinora dato i frutti sperati, nonostante i dazi più altri introdotti l’estate scorsa dall’Unione europea su molte categorie di prodotti siderurgici importati stiano creando un mercato più protetto dalla concorrenza aggressiva asiatica, mediorientale e nordafricana.
Le quotazioni dei coils a caldo al carbonio, tipologia di acciai piani di vastissimo impiego, sono per esempio scese da un prezzo medio nel 2022 di 912 euro alla tonnellata ai 606 euro medi nel 2025.
Un po’ di risalita è in corso nel 2026, ma siamo ancora ampiamente sotto gli 800 euro.
Mentre il classico tondo da cemento armato, che nel 2022 prezzava mediamente 929 euro alla tonnellata, nel 2025 si è fermato a 560 euro.
Per non parlare dell’inox, con le lamiere a freddo che quest’anno e l’anno scorso hanno spuntato prezzi mediamente quasi dimezzati rispetto al 2022.
Riproduzione riservata © il Nord Est


