L’avvio difficile della Cartiera: svalutazione da 200 milioni
La multinazionale Mondi che ha rilevato da Burgo il sito di Duino nel 2022 costretta a ridurre il valore dell’asset a causa dei risultati sotto le aspettative per i costi energetici e i mercati difficili. Il gruppo inglese rassicura: «La produzione continua a crescere e siamo ottimisti per il futuro»
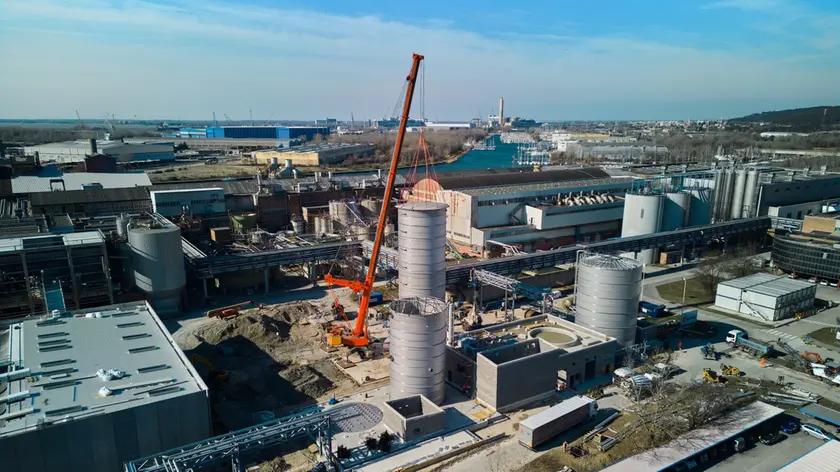
Una cartiera appena riconvertita e già svalutata di 197 milioni di euro, dopo un primo anno di produzione chiuso con 57 milioni di perdite. I numeri del bilancio 2025 di Mondi Duino raccontano una partenza difficile per la multinazionale britannica, che ha trasformato l’ex stabilimento Burgo di San Giovanni di Duino in un impianto per carta riciclata destinata agli imballaggi. Le prospettive dell’investimento iniziale (40 milioni per l’acquisto del sito e 212 di investimenti successivi) appaiono deteriorate, ma la casa madre conferma di credere in Trieste e a luglio ha versato altri 235 milioni per rafforzare la controllata.
Svalutazione e ricapitalizzazione saranno contabilizzate quest’anno e compaiono intanto nella nota integrativa al bilancio 2025 da poco depositato, dove terreni, edifici e impianti erano iscritti per 234 milioni. Mondi stima tuttavia che il valore recuperabile dall’investimento sia oggi sceso a 37 milioni: una svalutazione dell’84%. Nella nota si legge che, nelle condizioni difficili del mercato della carta, non sarebbe possibile vendere lo stabilimento a un altro operatore del settore. Le regole di bilancio impongono allora di calcolare il valore dei meri asset. Non significa che la multinazionale abbia deciso di chiudere o vendere la cartiera, ma che le prospettive di redditività dell’investimento sono peggiorate al punto da non giustificare il valore attribuito in precedenza.
La vita dello storico stabilimento al confine fra Trieste e Gorizia è stata segnata da due decenni di contrazione di linee produttive e personale, fino alla cessione da Burgo a Mondi nel 2022. La riconversione si è data l’obiettivo di sostituire la produzione di carta patinata con quella di carta per cartone ondulato: il materiale per fare i pacchi usati per la spedizione di oggetti acquistati online. Il 2025 si è chiuso con un fatturato di 46,6 milioni e una perdita di 57. Il margine operativo lordo è negativo per 41,1 milioni, cui sommare ammortamenti per 10,8 milioni e oneri finanziari per 6,9 milioni.
Il gruppo ha avviato la produzione nel maggio 2025 e dunque i bilanci mostrano una fotografia parziale rispetto al pieno regime, che Mondi conta di raggiungere quest’anno, grazie alla ricostruzione della rete dei clienti e all’ottimizzazione della linea produttiva, che dovrebbe portare a un aumento dei volumi con ricavi 2026 più che raddoppiati rispetto all’anno passato.
Una grande macchina cartaria nella fase di rodaggio sostiene d’altronde spese fisse, personale e consumi energetici anche quando produce poco, mentre tarature, fermate e scarti possono far salire il costo unitario dei rotoli jumbo (40 chilometri di carta di varia grammatura per 8,5 metri di larghezza), che ogni 45 minuti escono dalla produzione 24 ore su 24 per essere tagliati e inviati agli scatolifici.
Mondi conferma al Piccolo che l’andamento della produzione prosegue da programma e si dice convinta che l’impianto possa diventare redditizio. Il prossimo bilancio si chiuderà però ancora in perdita e verrà inoltre appesantito dalla svalutazione. E qui viene in aiuto la casa madre, il cui impegno finanziario fino al 2025 ha superato i 250 milioni e registrato ulteriori 87,7 milioni di perdite nel triennio. Per sostenere le attività e riequilibrare la situazione patrimoniale, il gruppo ha effettuato versamenti in conto capitale per 80 milioni nel 2025 e 235 milioni nel luglio 2026: importi che non vanno considerati aggiuntivi agli investimenti, perché destinati anche a finanziare spese già sostenute e rimborsare prestiti erogati dal gruppo, sostenendo nel contempo le negatività derivanti dalla svalutazione degli asset. Una prova delle difficoltà, ma pure della volontà della corporation di rafforzare patrimonialmente la propria controllata e aiutarla a uscire dalle secche.
A complicare la partenza è stato il cambiamento del mercato della carta per imballaggi. La decisione iniziale di investire risale alla pandemia, quando l’elevata domanda di e-commerce aveva spinto gli operatori ad ampliare la capacità produttiva. L’entrata in funzione dei nuovi impianti si è scontrata con una crescita meno vivace dei consumi, determinando sovracapacità, concorrenza e pressioni sui prezzi. Si sono aggiunte barriere commerciali in mercati di esportazione e nuovi pesantissimi rincari di gas ed elettricità. Duino, insomma, ha cominciato a produrre in condizioni molto diverse da quelle immaginate al momento dell’investimento.
La difficoltà riguarda l’intero gruppo Mondi. Nel primo semestre 2026 il fatturato consolidato è cresciuto dell’1,7% a 3,98 miliardi, ma l’Ebitda rettificato è sceso del 33%, da 564 a 379 milioni, e il margine dal 14,4% al 9,5%. Il risultato netto è passato da un utile di 193 milioni a una perdita di 243 milioni, anche per effetto delle svalutazioni. Nel comparto Corrugated Packaging, cui appartiene Duino, il Mol è dimezzato, da 284 a 148 milioni. La multinazionale ha deciso così di chiudere sei impianti di trasformazione in altri paesi, con 580 posti di lavoro a rischio.
Pur in questo contesto, Mondi ribadisce la fiducia nel futuro dello stabilimento triestino. Dalla multinazionale fanno sapere che «dall’acquisizione di Duino e dall’impegno nel progetto di espansione della capacità produttiva, le condizioni di mercato sono cambiate in maniera significativa, con una prolungata debole crescita del mercato, sovracapacità, barriere commerciali imposte sui mercati di esportazione e costi energetici più elevati. Nonostante queste condizioni difficili, Mondi Duino continua a crescere secondo i piani e rimaniamo fiduciosi nel suo futuro a lungo termine».
L’attenzione è ora focalizzata sulla messa a punto del macchinario, riadattato sulla base dell’impianto ereditato da Burgo e oggi funzionante interamente con carta da macero, portata a Duino da oltre 50 camion al giorno. Si tratta della macchina più grande posseduta da Mondi e dell’unica linea ormai in funzione a Duino, contro le tre degli anni d’oro della fabbrica, andata in difficoltà per la crisi dell’editoria e passata dagli oltre 700 dipendenti ai 220 attuali, per i quali la nuova proprietà ha già iniziato una fase di ricambio generazionale con incentivi all’uscita e nuovi ingressi.
La multinazionale ha forte interesse al recupero dell’investimento, pensato nel 2021, prima dello scoppio della guerra in Ucraina e dell’esplosione dei costi energetici, fortemente impattanti su uno stabilimento con una potenza assorbita di 20-25 MW e consumi elettrici di circa 16 mila MWh al mese. Ma se la congiuntura impedisce di fare utili, la richiesta prudenziale di cassa integrazione non è stata mai applicata né risultano confronti sul tema con i sindacati.
Il Managing Director, Alexander Krickler, sottolinea che «Mondi ha trasformato lo stabilimento in un moderno impianto di carta riciclata per imballaggi. Una volta completamente operativo, lo stabilimento potrà produrre fino a 420.000 tonnellate all’anno di carta per imballaggi riciclata di alta qualità». Una capacità produttiva che rappresenta il traguardo industriale del progetto. La sfida, dopo la maxi-svalutazione, è dimostrare che i volumi potranno tradursi anche in una redditività sufficiente a sostenere l’attività.
Riproduzione riservata © il Nord Est


